یافته های کلیدی
- خطوط اعتباری به کسبوکارهای کوچک دسترسی انعطافپذیر به وجوه ارائه میکند و به آنها در مدیریت جریان نقدی کمک میکند.
- موسسات مالی مختلف خطوط اعتباری سفارشی برای پاسخگویی به نیازهای تجاری مختلف ارائه می کنند.
- درک شرایط و ضوابط برای به حداکثر رساندن مزایای یک خط اعتباری حیاتی است.
درک خطوط اعتباری مشاغل کوچک
خط اعتباری یک محصول مالی همه کاره است که به صاحبان مشاغل امکان دسترسی آسان به وجوه را در زمانی که بیشتر به آن نیاز دارند، می دهد. به جای وام گرفتن یک مبلغ یکجا، یک خط اعتباری تجاری به شما این امکان را می دهد که وجوه مورد نیاز را تا سقف از پیش تعیین شده برداشت کنید و فقط به مبلغ استفاده شده بهره پرداخت کنید. برای شرکت هایی که با تغییرات فصلی، هزینه های برنامه ریزی نشده یا شکاف های دریافتنی سروکار دارند، این انعطاف پذیری می تواند تفاوت بزرگی در عملیات روزانه ایجاد کند. برای کارآفرینانی که قصد توسعه یا مقابله با شرایط اقتصادی غیرقابل پیشبینی دارند، تضمین یک خط اعتباری کسبوکار کوچک میتواند انعطافپذیری مالی ضروری را فراهم کند. این به عنوان یک بالشتک قابل اعتماد در طول دوره های عدم اطمینان عمل می کند، به پوشش هزینه های عملیاتی، مدیریت نوسانات جریان نقدی و استفاده از فرصت های حساس به زمان کمک می کند. با دسترسی به وجوه در زمانی که بیشتر به آنها نیاز است، صاحبان مشاغل کوچک می توانند ثبات را حفظ کنند و در عین حال شرکت های خود را برای رشد مستمر و موفقیت بلندمدت قرار دهند.
بسیاری از وام دهندگان خطوط اعتباری را به طور خاص برای مشاغل کوچک طراحی می کنند. فرآیندهای تأیید کوتاه، نرخ های بهره قابل مدیریت و محدودیت های وام گردان، این محصولات را به ویژه جذاب می کند. برای مثال، اگر با نیازهای غیرمنتظره موجودی مواجه شدید، نیاز به تعمیرات اضطراری دارید، یا میخواهید در کمپینهای بازاریابی کوتاهمدت سرمایهگذاری کنید، یک خط اعتباری پشتیبانی فوری را بدون سختگیری وام تجاری سنتی ارائه میدهد.
مزایای خط اعتباری
- انعطاف پذیری: در صورت نیاز تا سقف اعتباری که تعیین کردهاید، وجوه را برداشت کنید و در شرایط توافق شده در صورت مناسب بودن، بازپرداخت کنید.
- پس انداز بهره: بهره فقط بر روی مبلغ استفاده شده محاسبه می شود، نه کل خط اعتباری موجود. این امر هزینه های تامین مالی شما را در مقایسه با وام های با نرخ ثابت کاهش می دهد.
- بهبود جریان نقدی: توانایی جمعآوری سریع سرمایه به کسبوکار شما انعطافپذیری میدهد تا هزینههای عملیاتی را پوشش دهد، کمبود درآمد را برطرف کند یا سرمایهگذاریهای استراتژیک را در جدول زمانی خود دنبال کند.
در واقع، دسترسی به یک خط اعتباری می تواند با فراهم کردن یک منبع ثابت سرمایه در گردش، به جریان نقدینگی کمک کند. به گفته Bluevine، درک و مدیریت جریان نقدی اغلب عامل تعیین کننده بین بقا و شکست برای یک تجارت در حال رشد است.
ارائه دهندگان برتر خطوط اعتباری تجاری را ارائه می دهند
چندین سازمان مالی پیشرو راه حل های قوی برای خطوط اعتباری کسب و کارهای کوچک ایجاد کرده اند. این ارائه دهندگان فرآیند تأیید را ساده می کنند و با شرایط خود انعطاف پذیری ارائه می دهند:
- امریکن اکسپرس: یک گزینه پرداخت انعطاف پذیر را ارائه می دهد که به عنوان یک خط اعتباری فوری برای مشاغل کوچک عمل می کند. با افزایش قدرت خرید و کاربرد تسریع شده، کسب و کارها می توانند به طور یکپارچه هزینه های غیرقابل پیش بینی و نیازهای جریان نقدی را مدیریت کنند.
- بلووین: Bluevine خطوط اعتباری تجاری تا 250000 دلار را با نرخ های رقابتی و فرآیند درخواست سریع ارائه می دهد. این به کسب و کارها اجازه می دهد در صورت نیاز به وجوه دسترسی داشته باشند و جریان نقدی را به طور موثر مدیریت کنند.
- ولز فارگو: خطوط اعتباری ناامن تا سقف 150000 دلار را برای مشاغل مستقر با سابقه اعتباری اثبات شده فراهم می کند. نرخ رقابتی آنها و خدمات تخصصی بانکداری کسب و کار ارزش بیشتری میافزاید.
بررسی چندین گزینه و مقایسه عواملی مانند محدودیتهای وام، نرخ بهره و انعطافپذیری بازپرداخت برای یافتن بهترین گزینه برای مدل کسبوکارتان مفید است. طبق راهنمای تجاری Bluevine، تحقیق دقیق گزینه های اعتباری و پیش بینی نیازهای تجاری شما به اطمینان از تجربه وام گیری مثبت کمک می کند.
ملاحظات قبل از درخواست
قبل از درخواست برای خط اعتباری تجاری، ملاحظات کلیدی زیر را ارزیابی کنید:
- اعتبار: وام دهندگان امتیاز اعتباری تجاری و شخصی، صورت های مالی و تاریخچه جریان نقدی شما را بررسی می کنند تا واجد شرایط بودن و واجد شرایط بودن وام را تعیین کنند.
- شرایط بازپرداخت: ساختارهای بازپرداخت واضح و معقول، از جمله نرخ درصد سالانه (APR)، هزینه های تکراری و برنامه های بازپرداخت را بررسی کنید. مطمئن شوید که هزینه کل وام را درک کرده اید.
- هدف: استفاده اولیه از خط اعتباری، مانند مدیریت موجودی، بازاریابی، یا هزینه های غیرمنتظره را تعیین کنید. اهداف روشن به شما کمک می کند تا وام ها را مسئولانه مدیریت کنید و روابط قوی با وام دهندگان حفظ کنید.
اطمینان حاصل کنید که سوابق مالی به روز را آماده کرده اید و قبل از درخواست، درک روشنی از نیازهای کوتاه مدت کسب و کار خود دارید. آماده سازی کامل می تواند شانس تایید را افزایش دهد و منجر به شرایط بهتر شود.
یک نمونه زندگی واقعی
یک فروشگاه خرده فروشی کوچک را تصور کنید که تغییرات فصلی مشخصی را در فروش تجربه می کند. هنگامی که تقاضا قبل از تعطیلات به اوج خود می رسد، مالک باید موجودی را از قبل خریداری کند، اغلب چندین ماه قبل از درآمد حاصل از آن کالا. با استفاده از یک خط اعتباری، یک کسب و کار می تواند موجودی اضافی را بدون افزایش بیش از حد ذخایر نقدی خود بپردازد. این دسترسی به آنها اجازه میدهد تا تقاضای مشتری را برآورده کنند، فروش را در دورههای اوج به حداکثر برسانند و با ارائه شرایط بازپرداخت انعطافپذیر پس از فروخته شدن موجودی، اثر فصلهای کندتر را هموار کنند.
نتیجه گیری
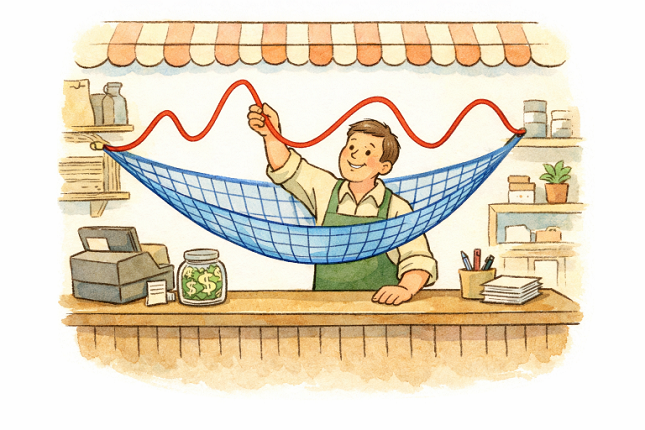
یک خط اعتباری می تواند به عنوان یک شبکه امن مالی ارزشمند و ابزار رشد برای کسب و کارهای کوچکی که در بازار غیرقابل پیش بینی حرکت می کنند، عمل کند. برخلاف وامهای سنتی، دسترسی انعطافپذیری به سرمایه را در صورت بروز نیاز ارائه میدهد و به صاحبان مشاغل اجازه میدهد تا با شکافهای موقت جریان نقدی، مدیریت هزینههای غیرمنتظره، خرید موجودی یا استفاده از فرصتهای نوظهور بدون ایجاد اختلال در فعالیتهای روزمره، مقابله کنند. مقایسه دقیق وام دهندگان، شرایط بازپرداخت و محدودیت های استقراض، تناسب مناسب با اهداف شما را تضمین می کند. با برنامهریزی متفکرانه، یک خط اعتباری میتواند از ثبات حمایت کند، انعطافپذیری را افزایش دهد و رشد بلندمدت کسبوکار را افزایش دهد.